9 חוקי הברזל שיאלפו את כרטיס האשראי שלכם ויחזירו לכם את השליטה!
אחרי שפירקנו את המלכודות והבנו את הפסיכולוגיה של ה"גיהוץ", הגיע הזמן להחזיר את השליטה לידיים. מדריך מעשי לבניית חומת מגן פיננסית שתנצח את השיטה ותשמור על הארנק שלכם
בשבועיים האחרונים סיירנו בנבכי ההיסטוריה והפסיכולוגיה של הפלסטיק הזוהר שמנהל לנו את החיים. ראינו איך הניסויים הנועזים של הבנקים באמריקה הפכו למנגנוני חוב מתוחכמים, ואיך חברות האשראי משתמשות במניפולציות נוירולוגיות כדי לנתק מאיתנו את "כאב התשלום".
אבל הבטחתי לכם שלא נשאיר אתכם רק עם השאלות והחריקות. בסופו של דבר, אנחנו חיים בשנת 2026. כרטיס אשראי הוא כלי עבודה הכרחי. בהרבה פעמים אי אפשר בלעדיו, והוא חוסך מאיתנו את הצורך להסתובב עם ערימות של מזומנים בכיס. הבעיה היא לא בכלי אלא בהוראות ההפעלה.
השבוע, בחלק המסכם של הסדרה, אנחנו עוברים לצד הפרקטי. איך לוקחים את הכלי העוצמתי הזה, מאלפים אותו, והופכים אותו למשרת נאמן של תקציב הבית, במקום שהוא יהיה אדון הבית. תכינו דף ועט, אנחנו מתחילים.
כלל 1: חוק שני הכרטיסים ומסגרת הברזל
אם תפתחו את הארנק של הצרכן הישראלי הממוצע, תמצאו שם גן חיות של כרטיסים. כרטיס של יש חסד/שופרסל/רמי לוי/כרטיס של חברת התעופה/כרטיס של הבנק וכרטיס של מועדון הצרכנות התורן. לכל כרטיס יש מסגרת משלו, ובסוף החודש אתם מוצאים את עצמכם עושים דוקטורט ברואי חשבון כדי להבין כמה כסף באמת ירד לכם.
ההנחיה המקצועית
מקסימום שני כרטיסי אשראי בארנק. ולא סתם שני כרטיסים, אלא שני כרטיסים מאותה חברת אשראי, שיושבים על אותה מסגרת בדיוק.
חברות האשראי אוהבות להעניק לכם מסגרת נפרדת לכל כרטיס כדי לייצר אשליה של עושר מדומה. כשאתם דורשים שהכרטיסים יהיו "תאומים" ויחלקו את אותה המסגרת (לדוגמה, מסגרת משותפת של 10,000 ש"ח לשניהם יחד), הגעתם לתקרת הזכוכית הפיננסית שלכם. גיהצתם בכרטיס א'? המסגרת של כרטיס ב' הצטמצמה בהתאם. אין הפתעות, אין "בורות שחורים" ואין כפל מסגרות.
המטרה: להחזיר את השליטה לידיים. אל תתנו לבנק או לחברת האשראי לקבוע לכם את המסגרת. הם יציעו לכם להגדיל אותה "כדי שלא תיתקעו". אל תתפתו. תרימו טלפון ותדרשו להוריד את המסגרת לסכום המדויק שמתאים לתקציב שלכם. השליטה צריכה להיות אצלכם, לא אצל מנהל הסיכונים של הבנק.
כלל 2: פיצול פונקציונלי - רק אם הוא עומד בכלל הראשון
יש דעה רווחת בקרב יועצים פיננסיים שאומרת: "תחזיקו כרטיס אחד רק להוראות קבע (הו"ק) כמו ארנונה, שכר לימוד, מוסדות וביטוחים, וכרטיס שני להוצאות השוטפות (מכולת, ביגוד, דלק)".
ההיגיון הצרכני פה נכון: זה עושה סדר בעיניים. אבל - וזה אבל ענק. זה עובד אך ורק אם אתם מיישמים את הכלל הראשון. אם שני הכרטיסים הללו יושבים על אותה מסגרת מאוחדת, זה מצוין. אם לכרטיס של ההוראות קבע יש מסגרת עצמאית ולכרטיס השוטף יש מסגרת עצמאית, אתם עיוורים. אתם תתחילו "לאבד את הראש", לשכוח כמה יורד פה וכמה יורד שם, ובסוף החודש תפגשו שוב את מגדל הקלפים הפיננסי.
כלל 3: איך באמת "מחזיקים ראש" בהוצאות?
ניהול תקציב נשמע כמו מילה גדולה, אבל המתמטיקה שלו פשוטה ואינה משתנה: אין כסף ממה שאין. לכל הוצאה צריכה להיות הכנסה.
אז איך מפצחים את זה? עושים את החשבון הפוך:
שלב א'
מחשבים בדיוק כמה כסף יורד בכל חודש בהוראות הקבע הקבועות (הו"ק). נניח שההכנסה שלכם היא 15,000 ש"ח, וההוצאות הקבועות (משכנתא/שכירות, שכר לימוד, מוסדות, ביטוחים) הן 5,000 ש"ח.
שלב ב'
נשארתם עם 10,000 ש"ח. זה המספר שלכם להוצאות המשתנות של החודש (מכולת, קצביה, ביגוד, נסיעות, הוצאות מזדמנות).
שלב ג'
משחקים בכללי המשחק האלה. ה-10,000 ש"ח האלה הם לא המלצה, הם גבול עליון. אם באמצע החודש כבר גיהצתם 7,000 ש"ח על הוצאות משתנות, המשמעות היא פשוטה: בשבועיים שנותרו יש לכם רק 3,000 ש"ח. אם הגעתם לתקרה - עוצרים.
כדי שזה יעבוד, אי אפשר להמתין ל-2 או ל-10 בחודש כדי לראות את דף הפירוט. צריך לבדוק באופן קבוע לפחות פעם בשבוע, ובאופן קריטי באמצע החודש. תסתכלו לאמת בעיניים: האם מה שנשאר במסגרת יספיק לנו עד ליום החיוב הבא? להתעלם לא ממש עוזר. כבר הסקפנו במסגרת הטור שלנו להכיר את משפחת מופתעוביץ ואת המחיר שהם משלמים על חוסר התכנון שלהם.
כלל 4: מלחמת חורמה בדמי הכרטיס
חברות האשראי מתפרנסות על לקוחות פסיביים. כאלה שלא מסתכלים על האותיות הקטנות ונוטלים מותרות פנימיות שמאפשרות ל-15.90 ש"ח פה ו-19.90 ש"ח שם לזלוג להם מהחשבון בכל חודש תחת הכותרת "דמי כרטיס" או "דמי חבר". זה קורה בשקט, בלי שתרגישו, ובשנה זה מצטבר למאות שקלים שזרקתם לפח בלי לקבל שום תמורה ממשית.
ההנחיה המקצועית: פעם בשנה, תעשו בדיקה יזומה של העמלות שלכם. מצאתם חיוב קבוע על עצם החזקת הפלסטיק? תרימו טלפון, תבקשו להגיע למחלקת שימור לקוחות ותדרשו פטור מלא. השוק בשנת 2026 תחרותי בטירוף, והם יעשו כמעט הכל כדי שלא תערקו למתחרים. ואם הם בכל זאת מתעקשים ומסרבים? אל תתביישו. תגידו יפה תודה, תבטלו את הכרטיס ותעברו לחברה מתחרה שתשמח להעניק לכם שטיח אדום ופטור מלא מדמי כרטיס לתקופה של שנה עד שלוש שנים.
כלל 5: טיפול נמרץ פיננסי - חוזרים למזומן כשמאבדים שליטה
אם הגעתם למצב שבו מגדל הקלפים מתנדנד, ואתם מזהים שאתם פשוט לא מצליחים לרסן את עצמכם מול ה"גיהוץ" המפתה והקל או במסופים, הגיע הזמן לצעדים דרסטיים. פירקנו כבר את הפסיכולוגיה שמאחורי הפלסטיק - הבעיה המרכזית היא ה"ניתוק הקוגניטיבי", היעדר ה"כאב" הפיזי בזמן התשלום שמסמא את עינינו.
ההנחיה המקצועית: במקרה של זיהוי קושי מהותי בריסון עצמי או משבר תקציבי מתמשך, גוזרים את הכרטיסים (או מקפיאים אותם לחלוטין) ועוברים להתנהלות מבוססת מזומן בלבד למשך תקופה מוגדרת מראש. כשאתם נאלצים להוציא שטרות פיזיים של מאה ומאתיים ש"ח מהארנק, לספור אותם ולראות אותם נעלמים לקופאית מול העיניים, פתאום נוצר "חיכוך פסיכולוגי" בריא. פתאום חושבים פעמיים על כל רכישה, והשליטה חוזרת לידיים שלכם בדרך הקשה אך הבטוחה.
כלל 6: סנכרון מחזורים. אל תתנו לחיוב להקדים את השכר
אחת הטעויות הכי שלומיאליות שגורמות למשפחות להיכנס למינוס מיותר היא חוסר סנכרון פשוט בלוח הזמנים הפיננסי. המשכורת או הקצבה נכנסת ב-10 בחודש, אבל כרטיס האשראי מוגדר לרדת ב-2 בחודש. מה קורה ביניהם? שבוע שלם שבו החשבון שלכם מדמם במינוס זמני, צובר ריביות עו"ש יקרות בבנק, או גרוע מכך – חיובים שנדחים מחוסר כיסוי וגוררים עמלות דרקוניות ופגיעה בשם שלכם.
מה שצריך לעשות זה פשוט מאוד. תתאימו באופן אקטיבי את יום החיוב של כרטיס האשראי ליום כניסת ההכנסות המרכזיות שלכם. אבל שימו לב לטריק הצרכני: אל תכוונו את החיוב בדיוק לאותו היום של המשכורת. תשאירו תמיד "מרווח ביטחון" של יומיים או שלושה ימים לאחר כניסת השכר המיועדת. למה? כדי להתגונן מפני עיכובים טכניים בהפקדות, סופי שבוע או חגים. השכר נכנס ב-10 בחודש? שהאשראי ירד ב-15. כך תבטיחו שהכסף כבר מחכה בחשבון, רגוע, מוכן ובטוח.
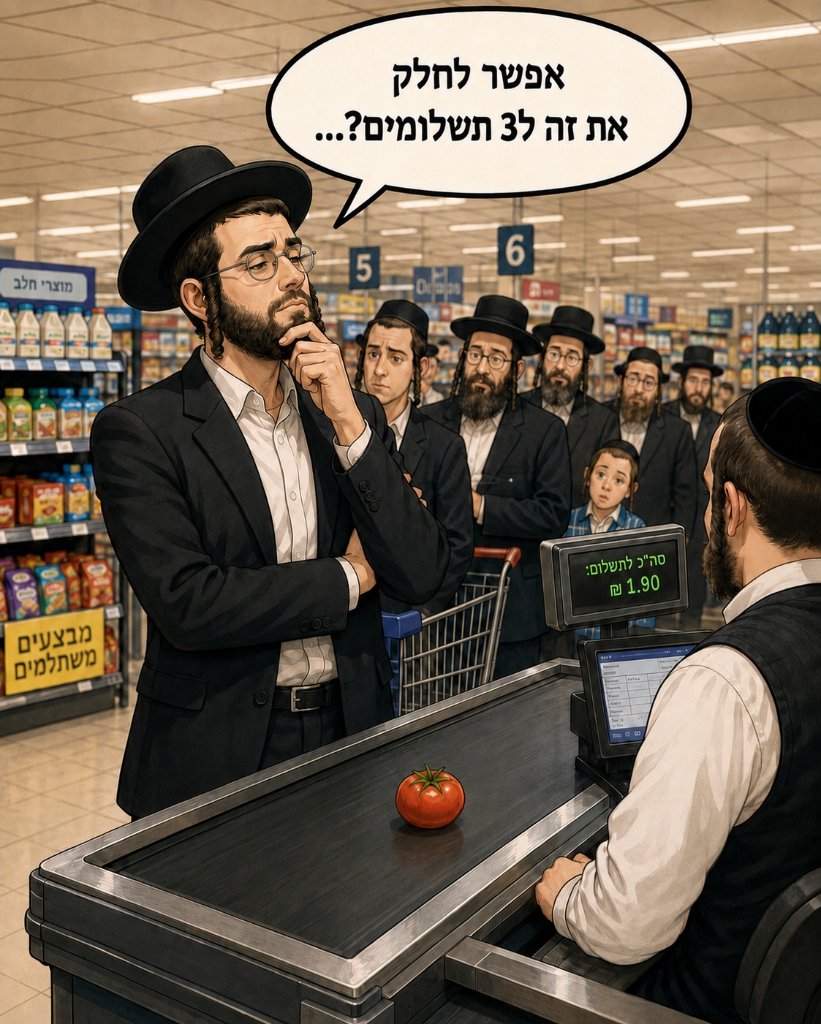
כלל 7: חוק בל יעבור: לא קונים עגבנייה בתשלומים!
הנה הרגל הרסני שאני רואה ביותר מדי עגלות סופרמרקט: מגיעים לקופה, החשבון יוצא גבוה ומלחיץ, והקופאית שואלת את שאלת המיליון דולר: "לחלק לך לתשלומים?". הלב הלחוץ אומר כן, רק כדי להקליל את החודש הנוכחי, אבל הראש הפיננסי חייב לצעוק לא מוחלט!
אחת הטעויות הגדולות זה לפרוס לתשלומים הוצאות שוטפות ומתכלות. אוכל, דלק, ביגוד בסיסי - אלו הוצאות שנעלמות ונצרכות תוך ימים או שבועות בודדים. אם חילקתם את קניית המזון השבועית ל-3 תשלומים, מה יקרה בחודש הבא? אתם תשלמו גם את התשלום השני של האוכל של חודש שעבר, וגם את האוכל החדש של החודש הנוכחי. זו נוסחה מתמטית בטוחה ליצירת כדור שלג של חובות בלתי מבוקרים שימחץ את משק הבית מהר מאוד. הוצאה שוטפת משלמים תמיד בתשלום אחד בלבד. לא מסוגלים? סימן שהתקציב שלכם פשוט לא מאוזן ודורש קיצוץ.
כלל 8: מסגרת האשראי היא קיר בטון, לא גומי
הרבה אנשים נוטים לנפנף בביטול ולחשוב לעצמם: "נו, אז חרגתי מהמסגרת בכרטיס ב-200 שקל לכמה ימים, חברת האשראי הרי אישרה את העסקה, אז הכל טוב". אז זהו, שבעולם הפיננסי המודרני, זה ביג דיל ענק. המערכת הבנקאית מנוהלת היום על ידי אלגוריתמים קשוחים שבוחנים אתכם בזכוכית מגדלת ומעדכנים את "דירוג הסיכון" שלכם בכל רגע נתון.
חריגה מהמסגרת, אפילו זמנית, אפילו למספר ימים בודדים ולסכום פעוט, מדליקה נורה אדומה בוהקת במערכות הסליקה והבנקים. היא משדרת למערכת הפיננסית חוסר יציבות ואובדן שליטה תזרימי. המחיר האמיתי לא יתבטא בעמלת החריגה הקטנה, אלא ביום שבו תבואו לבקש משכנתא, לרכוש רכב או לבקש הלוואה לעסק: המערכת תזכור לכם את החריגות האלו, תתייחס אליכם כלקוחות בסיכון גבוה, ותגבה מכם ריביות מנופחות - או פשוט תסגור בפניכם את הדלת. התייחסו למסגרת כאל קיר בטון מוחלט.
כלל 9: כשחייבים חמצן פיננסי - קונים כסף בזול
לפעמים, אין ברירה. החיים מזמנים לנו הוצאות גדולות ובלתי צפויות - טיפול שיניים מורכב, גיר של רכב שהשבית את עצמו, או שמחה משפחתית קרובה - ומשק הבית זקוק ל"חמצן פיננסי" זמני בדמות הלוואה. הטעות הטרגית ביותר במצב כזה היא להתפתות לפתרון הכי קל ונגיש: ללחוץ על כפתור ה"הלוואה ברגע" של חברת האשראי, או חלילה ליפול למלכודת ה"אשראי המתגלגל" שפירקנו בחלקים הקודמים. קלות הלחיצה הזו תעלה לכם בריביות רצחניות וממוצעות של 15% ועד 20%.
ההנחיה המקצועית: הלוואה היא מוצר לכל דבר, וכמו שלא תסכימו לקנות ליטר חלב ב-50 ש"ח, אל תקנו כסף במחיר מופקע. אם אתם חייבים לקחת הלוואה, תעשו שוק. החלופות הכלכליות והזולות בהרבה נמצאות במערכת הבנקאית (שם הריבית הממוצעת להלוואות לא צמודות עומדת על כ-4.2%), או – הפתרון הכי פחות מוכר והכי משתלם בשוק - הלוואה מוסדית כנגד החסכונות הקיימים שלכם (כמו קופות גמל או קרנות השתלמות), שם הריביות תחרותיות להפליא ונעות סביב 5.15% עד 8.75% ואפילו פחות. תבדקו איפה הכסף שלכם כבר נמצא, ותשתמשו בו כדי לממן את עצמכם בזול במקום להעשיר את חברות האשראי.
מלכודת ה"דיירקט": למה גם כרטיס חיוב מיידי יכול להפיל אתכם?
כאשר אנשים שומעים על סכנות האשראי, הפתרון המיידי שהם חושבים עליו הוא מעבר לכרטיס "דיירקט". למי שלא מכיר, כרטיס דיירקט הוא כרטיס שבו ברגע שגיהצתם בחנות, הכסף יוצא באותה שנייה מחשבון העו"ש שלכם בבנק. אין דחייה, אין "בחודש הבא". על פניו, פתרון מושלם - אם יש כסף בחשבון העסקה עוברת, אם אין - הכרטיס נחסם. לכאורה, הגנה אוטומטית מחובות.
אבל האמת המקצועית היא שגם בדיירקט אפשר ליפול, ובגדול. איך? בגלל היעדר ראייה עתידית.
תארו לעצמכם את התרחיש הבא: תחילת החודש, המשכורת נכנסה ויש לכם בחשבון 8,000 ש"ח. אתם הולכים לקניות, מגהצים את הדיירקט, והכרטיס עובר כמו קסם. אתם ממשיכים לצאת, לקנות בגדים, לשדרג את הבית - הרי "יש כסף בחשבון והכרטיס עובר, אז הכל בסדר, נכון?".
אבל מה ששכחתם זה שבעוד שבוע, ב-15 בחודש, אמור לרדת מהחשבון חיוב המשכנתא או שכר הדירה על סך 4,000 ש"ח, ויחד איתו עוד הוראות קבע של מוסדות החינוך. מכיוון שהדיירקט בדק רק את ה"כאן ועכשיו" ולא הסתכל קדימה, אתם המשכתם לגהץ. כשה-15 בחודש יגיע, החשבון שלכם ייכנס למינוס עמוק, או שהוראות הקבע החיוניות שלכם יחזרו מחוסר כיסוי - מה שיוביל לעמלות, פגיעה בדירוג האשראי ובלגן פיננסי חריף.
השורה התחתונה לגבי דיירקט: הוא לא פוטר אתכם מלהחזיק ראש. גם עם דיירקט, אתם חייבים לעשות חשבון מראש: מה ההו"ק הצפויות לרדת החודש, כמה כסף באמת פנוי לנו, ורק איתו להשתמש.
נמצינו למדים
שלושה שבועות של מסע אינטנסיבי הגיעו לסיומם. פירקנו את ההיסטוריה, חשפנו את המניפולציות של מהנדסי התודעה בחברות האשראי, והיום - קיבלתם לידיים את ספר ההוראות המעשי ואת המפתחות לחומת המגן של התא המשפחתי שלכם.
כרטיס אשראי הוא לא האויב, אבל הוא חיה רעה שחייבים לאלף. משפחה שרוצה לחיות בשלווה, בלי לילות ללא שינה ובלי מתחים מיותרים סביב שולחן השבת, חייבת לקבוע לעצמה חומת מגן: מסגרת ברזל נמוכה וידועה מראש, מעקב שבועי בלתי מתפשר, והבנה עמוקה שלכל גיהוץ קטן היום יש השלכה ישירה על המחר.
תחזיקו את הראש, תשלטו במסגרת, ואל תתנו לאף פלסטיק צבעוני או נקודת תעופה דמיונית לנהל לכם את שלום הבית. חודש טוב ומבורך!
רוצים לצלול עמוק יותר?
השאירו פרטים ואחזור אליכם לתיאום פגישת ייעוץ ראשונית ללא עלות