גלגולו של האשראי המתגלגל
איך הפך חשבון פתוח במסעדה ניו-יורקית למנגנון חובות עולמי, וכיצד מגהץ בגדים לוהט פתר את הבעיה הטכנולוגית הגדולה בהיסטוריה? מסע אל שורשי תרבות הגיהוץ.
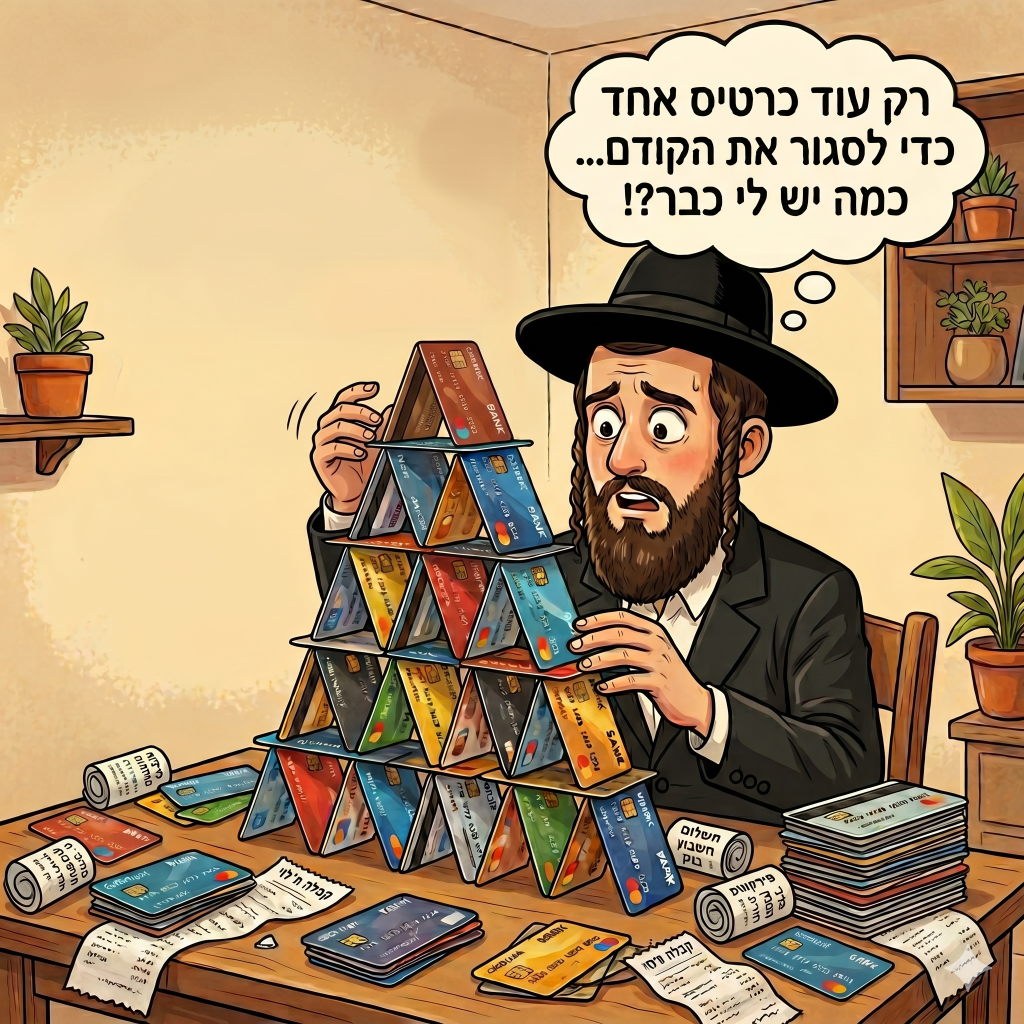
הוא ישב מולי, אברך יקר, מרוט עצבים. ידיו רעדו קלות כשהניח על השולחן את הארנק שלו. ואז, כמו במשחק קלפים מטורף שבו כולם מפסידים, הוא החל לשלוף אותם. אחד. ועוד אחד. ועוד אחד.
לא פחות מחמישה-עשר כרטיסי אשראי! שנים-עשר כרטיסים ישראליים צבעוניים, ועוד שלושה כרטיסי חו"ל שנותרו לו מימיו כתושב חוץ. כששאלתי אותו, מנסה להבין את ההיגיון שמאחורי הטירוף, לשם מה הוא צריך חמישה-עשר כרטיסים ומה רע באחד או שניים, הארשת שלו השתנתה פתאום. הוא הביט בי במבט מתוחכם, בעיניים בורקות של מי שגילה את אמריקה ופיצח שיטה סודית שאף אחד אחר לא חשב עליה. אז הוא הסביר לי את המנגנון: הוא פשוט לא מכסה את החודש. בכרטיס אחד יש עכשיו חוב, אז הוא לוקח מהכרטיס השני ומעביר לשם, ואז לוקח מהשלישי כדי לסגור את השני, וחוזר חלילה. גלגול חובות אינסופי, מגדל קלפים פיננסי שהוא היה בטוח שהוא מנהל ביד רמה, אך למעשה עמד לקרוס עליו בכל רגע.
חמישה-עשר פתחים לגיהנום פיננסי שקט, המנוהל באדיבות חברות האשראי והבנקים. חמישה-עשר גנרטורים של חובות, שכל אחד מהם יונק עוד קצת משלום הבית שלו, יורק התחייבויות נסתרות שאין שום דרך אנושית לעקוב אחריהן בסוף החודש.
זה היה אולי מקרה קצת חריג, אבל המילים הנוקבות ביותר שמעתי דווקא מפיו של בנקאי בכיר ומנוסה, שנפגשנו יום אחד בין מסדרונות הסניף. "שולעם, אתה יודע מה עקב האכילס האמיתי של רוב המשפחות במגזר שלנו? כרטיסי האשראי. היד הקלה הזו על ההדק של ה'גיהוץ', התירוץ המנחם של 'נשלם בחודש הבא', הוא המקום שבו שלום הבית מדמם".
ובימים האחרונים, התיבה שלי עמוסה. שוב ושוב אני נשאל לגבי המעבר הגדול לכרטיסי אשראי שצוברים נקודות והטבות. "אל על", "קאשבק", טיסות חינם. מצד אחד זה נשמע קסם — מי לא רוצה לקבל מתנות על עצם הצריכה שגם ככה אנחנו צורכים? מצד שני, מתחת לעטיפה השיווקית המבריקה מסתתרים כשלי שוק קשים ומלכודות דבש שחובה לשים אליהן לב.
אז במקום לענות פה ושם ב"שליפות" מהירות, החלטתי לעשות סדר. נצא למסע היסטורי וכלכלי מרתק אל תוך תולדות כרטיסי האשראי. נבין איך הפלסטיק הפשוט הפך לבנק שלם, ומתוך הידע הזה — נוכל לקבל החלטות מושכלות, כשרות ונבונות לניהול תקציב הבית.
שורשי האשראי: מלוחיות מתכת לחשבון פתוח
הצורך המבני בדחיית תשלומים אינו המצאה של הדורות האחרונים. לאורך ההיסטוריה, כלכלת המשפחה והמסחר המקומי התבססו על היכרות אישית ואמון. במערב הישן של ארצות הברית, למשל, נהגו סוחרים להעניק אספקה, מזון וציוד לחקלאים ובוקרים כנגד יבולם העתידי. כדי לתעד את העסקאות, הנפיקו הסוחרים מטבעות מתכת ייחודיים או לוחיות קטנות ששימשו כערובה וכקבלת התחייבות לפירעון החוב עם תום עונת הקציר.
בשנות ה-30 של המאה הקודמת, התפתחה השיטה ל"לוחיות חיוב" — לוחיות מתכת מלבניות שהזכירו דיסקיות זיהוי, שנשאו את פרטי הלקוח וכתובתו, והונפקו על ידי רשתות שיווק גדולות ובתי כלבו. אף שהלוחיות ייעלו את הרישום הידני של החובות, הן סבלו ממגבלה מבנית קשה: כל לוחית הייתה תקפה אך ורק ברשת המסחרית הספציפית שהנפיקה אותה. הצרכן נאלץ להסתובב בארנק נפוח עם מספר רב של לוחיות שונות, והן לא היוו אמצעי תשלום אוניברסלי.
הסיפור שמאחורי המצאת כרטיס החיוב
המעבר לכרטיס רב-תכליתי שניתן להשתמש בו במגוון מקומות שונים התרחש בשנת 1950 עם הקמתו של מועדון "דיינרס קלאב".
הנרטיב השיווקי הרשמי של החברה מספר כי בשנת 1949, במהלך ארוחת עסקים חגיגית במסעדת "מייג'ורס קבין גריל" בניו יורק, גילה איש העסקים פרנק מקנמרה במבוכה רבה כי שכח את ארנקו ונאלץ להמתין שעות ארוכות עד שאשתו תגיע לשלם את החשבון. חוויה לא נעימה זו הובילה אותו לכאורה להגות את הרעיון של כרטיס המאפשר חיוב מרוכז.
אלא שחשיפת ההיסטוריה הלא-רשמית של המיזם מגלה כי מדובר בסיפור יחסי ציבור מבריק שנועד לייצר נרטיב שיווקי זכיר ומשכנע. במציאות, מקנמרה סעד באותה מסעדה מדי יום ביומו והחזיק בה חשבון חודשי פתוח בהסכמת הבעלים. תובנתו העסקית האמיתית הייתה שלא ניתן לשחזר את הסדר האשראי הנוח הזה במסעדות שונות שבהן הלקוח אינו מוכר באופן אישי, ומכאן נולד הצורך בגוף שלישי מתווך שיערוב לביצוע התשלום עבור בעלי העסקים.
כרטיס דיינרס קלאב הראשון, שהיה עשוי בכלל קרטון פשוט, דרש מהצרכנים דמי חבר שנתיים קבועים והטיל עמלה של 7% על בתי העסק בתמורה להבטחת הפירעון. כרטיס זה הוגדר כ"כרטיס חיוב", שכן דרש מהלקוח לפרוע את מלוא החוב מדי חודש ללא אפשרות לצבירת חוב מתמשך הנושא ריבית.
הניסוי הנועז שהוליד את הבלגן
בשנת 1958 נכנסה לתחום חברת אמריקן אקספרס, והציגה את כרטיס הפלסטיק המוטבע הראשון. אולם, המהפכה האמיתית שהולידה את ה"אשראי המסתובב" — המנגנון המאפשר לצרכן לפרוס את התשלום ולשאת ביתרת חובה נושאת ריבית מבלי לגשת פיזית לסניף הבנק — הגיעה מכיוונו של בנק אוף אמריקה.
עד אז, בנקים רבים ניסו להנפיק כרטיסים כלליים אך נכשלו בשל "בעיית הביצה והתרנגולת": עסקים לא הסכימו לכבד כרטיסים ללא בסיס לקוחות רחב, ולקוחות סירבו לשאת כרטיס שאינו מכובד בעסקים. כדי לשבור מעגל זה באופן חד-צדדי, ביצע הבנק ב-18 בספטמבר 1958 מהלך דרמטי ומסוכן המכונה "הטלת פרזנו" — שעשה שימוש במה שאנחנו מכירים היום: תופעת העדר. הבנק שלח בדואר, ללא דרישה מוקדמת או בדיקת אשראי מינימלית, 60,000 כרטיסי אשראי פעילים מסוג "בנקאמריקארד" (לימים רשת ויזה) לתושבי העיר פרזנו שבקליפורניה, כשהם טעונים מראש במסגרת אשראי של מאות דולרים. למה דווקא העיר פרזנו? העיר נבחרה כ"מעבדת ניסוי" משום שהייתה מבודדת יחסית מבחינה גיאוגרפית ותקשורתית. הייתה בה אוכלוסייה גדולה מספיק כדי להוות מדד מייצג של אמריקה, אך קטנה מספיק כדי שהבנק יוכל להכיל את הנזק במקרה של כישלון.
הצפת השוק בכוח קנייה מיידי אילצה את הסוחרים לאמץ את הכרטיס, אך המהירות והיעדר הפיקוח הובילו לאנרכיה חריפה ולנזקים עצומים:
הונאה וגניבות המוניות: כרטיסים רבים נגנבו מתיבות הדואר והופעלו על ידי גורמים פליליים.
קריסת כושר ההחזר: שיעור הפיגורים בפירעון החובות זינק ליותר מ-20%, והבנק רשם הפסד עצום של כ-20 מיליון דולרים בשנה הראשונה (שווה ערך ליותר מ-218 מיליון דולרים כיום).
קריסת מערך התקשורת האנלוגי: באותם ימים לא הייתה תשתית אימות דיגיטלית. בתי העסק השתמשו במכשירי הטבעה ידניים ממתכת כדי להעתיק את הספרות הבולטות של הכרטיס לנייר קופי כפול. עסקאות מעבר לרף מסוים דרשו מהסוחר להתקשר טלפונית לבנק, שם פקידים חיפשו ידנית את פרטי הלקוח בספרי לדג'ר ענקיים מנייר. העומס העצום הביא לקריסת המערכת, עד שהתוכנית פוצלה לקואופרטיב עצמאי שנקרא לימים "ויזה".
כשהביקורת הציבורית, זעם בתי העסק והחובות האבודים נערמו, הנהלת הבנק נתקפה פאניקה. בנקאי הבנק וויליאמס סומן כאחראי הבלעדי למחדל, ובשנת 1959 הוא נאלץ להתפטר מתפקידו. הקטע הוא שוויליאמס אמנם נכנס לספרי ההיסטוריה של הכלכלה, אבל הודח מהבנק רגע לפני שההמצאה שלו הפכה למכונת הכסף הגדולה בעולם.
מהנייר לפס המגנטי והמגהץ הביתי
התייצבות התעשייה התאפשרה רק הודות לפריצת דרך טכנולוגית אקראית למדי. בשנת 1960, מהנדס חברת IBM, פורסט פארי, ניסה להצמיד פס מגנטי לכרטיס פלסטיק עבור הממשל האמריקאי, אך החומרים השונים התעוותו בשל השימוש בדבק.
כשחזר לביתו מיואש, נפל לו רעיון. להשתמש במגהץ הביתי החם כדי להתיך את הפס המגנטי ישירות אל תוך כרטיס הפלסטיק. הניסוי הצליח מעל למצופה, הפך לתקן עולמי וסלל את הדרך לקריאה אלקטרונית מהירה ולמסופי התשלום המוכרים לנו כיום.
מאז אותו מגהץ לוהט של שנות ה-60, הטכנולוגיה זינקה קדימה, אך המנגנון הכלכלי והפסיכולוגי נותר כמעט זהה. כדי להבין מדוע אותו אברך שפגשתי מחזיק בחמישה-עשר כרטיסים, ומדוע המרדף אחר "נקודות והטבות" עלול לעלות לנו ביוקר, חובה להבין שלושה כשלי שוק מבניים שחברות האשראי מעדיפות שלא תחשבו עליהם:
1. ניתוק הכאב הצרכני
מחקרים פסיכולוגיים ונוירולוגיים חוזרים ומראים כי כאשר אדם משלם במזומן, נרשמת פעילות באזורי המוח האחראיים על תחושת כאב פיזי. אנחנו ממש "מרגישים" את הכסף יוצא מהיד. כרטיס האשראי פותח במטרה אחת: למקסם את הנוחות ולבטל את "כאב התשלום". כשאין כאב, היד קלה על ההדק, וההוצאה הממוצעת בכרטיס אשראי גבוהה בעשרות אחוזים מרכישה זהה במזומן.
2. אשליית "ההטבות" — מי באמת משלם על הטיסה שלכם?
מנגנוני ה"קאשבק" (החזר כספי) או צבירת נקודות לטיסות נראים כמו מתנה חינמית, אך בשוק הפיננסי אין ארוחות חינם. ההטבות הללו ממומנות משני מקורות מרכזיים:
עמלת סליקה מהעסקים: חברות האשראי גובות אחוזים מבעלי העסקים על כל גיהוץ. העסקים, בתורם, מגלגלים את העלות הזו אל תוך מחיר המוצרים. כלומר, כולנו משלמים מחיר יקר יותר כדי לממן את ה"הטבות".
מלכודת הצרכנות העודפת: חברות האשראי יודעות שהרצון "להגיע ליעד הנקודות" או "למקסם את ההחזר" גורם לצרכנים לקנות מוצרים שהם אינם צריכים מלכתחילה. אתם מרוויחים 1% חזרה, אבל מוציאים 100% על מוצר מיותר.
בכתבה הבאה בסדרה נצלול אל מאחורי הקלעים של תעשיית השיווק המודרנית, נפרק את מנגנוני ה"נקודות" המתוחכמים לפרורים, ונלמד איך לבנות חומת מגן פיננסית שתנצח את השיטה ותשמור על שלום הבית ועל הארנק שלכם נקי מחובות.
רוצים לצלול עמוק יותר?
השאירו פרטים ואחזור אליכם לתיאום פגישת ייעוץ ראשונית ללא עלות